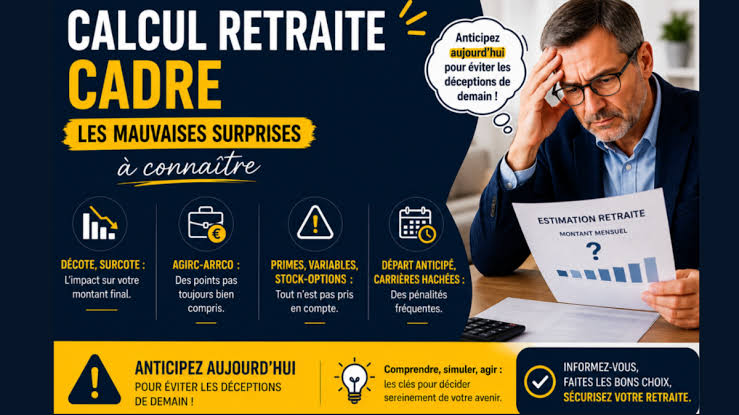
La préparation du départ à la retraite constitue l'un des tournants financiers et personnels les plus importants de la vie adulte. Pourtant, par manque de temps ou en raison de la complexité du système de répartition, de nombreux actifs diffèrent cette échéance et découvrent tardivement le montant réel de leur future pension. Anticiper son niveau de vie futur ne s'improvise pas à quelques mois de la fin de sa carrière : c'est un processus progressif qui s'affine au fil des décennies.
Savoir évaluer ses droits le plus tôt possible permet d'ajuster sa stratégie d'épargne, de corriger les éventuelles erreurs de carrière et de choisir la date de départ optimale.
1. À quel moment de sa carrière faut-il s'intéresser au calcul de sa retraite ?
S'il est inutile de s'en préoccuper dès son premier emploi, plusieurs étapes clés de la vie active doivent vous inciter à faire le point sur vos trimestres et vos points accumulés.
Dès 35-40 ans : une première estimation de cadrage
À ce stade, l'objectif n'est pas d'obtenir un chiffre au centime près, mais de mesurer le différentiel entre vos revenus professionnels actuels et l'estimation de votre future pension. C'est le moment idéal pour ouvrir des enveloppes d'épargne long terme (comme un Plan d'Épargne Retraite - PER) afin de lisser votre effort de capitalisation sur plusieurs décennies.
Vers 45-50 ans : le bilan de mi-carrière
C'est la période stratégique pour vérifier l'exactitude de votre Relevé de Situation Individuelle (RIS). Périodes de chômage, congé parental, job d'été ou service militaire : vérifiez que chaque trimestre cotisé ou assimilé a bien été comptabilisé par les différentes caisses (régime de base et régimes complémentaires Agirc-Arrco).
À partir de 55 ans : la planification opérationnelle
L'échéance se précise. Pour préparer sereinement votre fin de carrière, réaliser une simulation précise permet de déterminer le taux plein, d'évaluer l'impact d'une surcote ou d'une décote, et d'étudier les options d'aménagement du temps de travail (comme la retraite progressive). Pour vous aider à évaluer précisément vos droits et simuler vos différentes options de départ, faire le calcul de sa retraite via des outils spécialisés vous apporte une visibilité claire sur vos futurs revenus.
2. Les éléments clés qui composent le calcul de la pension
Le montant de votre pension dépend directement de l'interaction entre trois facteurs fondamentaux du système par répartition :
Le Salaire Annuel Moyen (SAM) : Dans le régime général des salariés du secteur privé, il correspond à la moyenne des salaires bruts ayant donné lieu à cotisations durant les 25 meilleures années de carrière (revalorisés selon l'inflation).
Le Taux : Le taux plein maximum est fixé à 50 %. Si vous ne justifiez pas du nombre de trimestres requis pour votre génération, ce taux subit une minoration définitive (la décote).
La Durée d'Assurance : Elle s'exprime en trimestres validés par rapport à la durée de référence exigée selon votre année de naissance.
3. Synthèse des démarches selon votre tranche d'âge
Tranche d'âge | Action prioritaire | Document / Outil à consulter | Objectif principal |
30 - 40 ans | Vérification initiale | Relevé de Situation Individuelle (RIS) | Détecter les périodes manquantes et lancer une épargne programmée |
45 - 50 ans | Entretien d'information | Entretien d'Information Retraite (EIR) | Faire corriger les anomalies d'affiliation auprès des caisses |
55 - 60 ans | Simulation détaillée | Estimation Indicative Globale (EIG) | Calibrer la date exacte de départ et arbitrer le cumul emploi-retraite |
60 ans et + | Liquidation des droits | Dossier de demande de retraite (6 mois avant) | Valider le dossier final auprès de l'Assurance Retraite et Agirc-Arrco |
4. Les erreurs courantes à éviter lors de la préparation
Attendre le dernier moment pour régulariser son dossier : Corriger un oubli d'employeur ou fournir un bulletin de paie manquant datant d'il y a trente ans peut prendre plusieurs mois.
Confondre trimestres cotisés et trimestres assimilés : Les périodes de maladie, de maternité ou de chômage valident des trimestres, mais ne comptent pas nécessairement de la même manière dans le calcul du salaire annuel moyen.
Oublier les régimes complémentaires : Pour les salariés du privé, la retraite complémentaire Agirc-Arrco (fonctionnant par points) représente une part très significative du montant total de la pension (souvent entre 30 % et 50 %).
En effectuant ces démarches de contrôle et de simulation de manière régulière, vous reprenez le contrôle de votre avenir financier et abordez cette nouvelle étape de vie avec sérénité.